KB금융, 3분기 순익 1.8조 전망...시장 예상 충격 없어
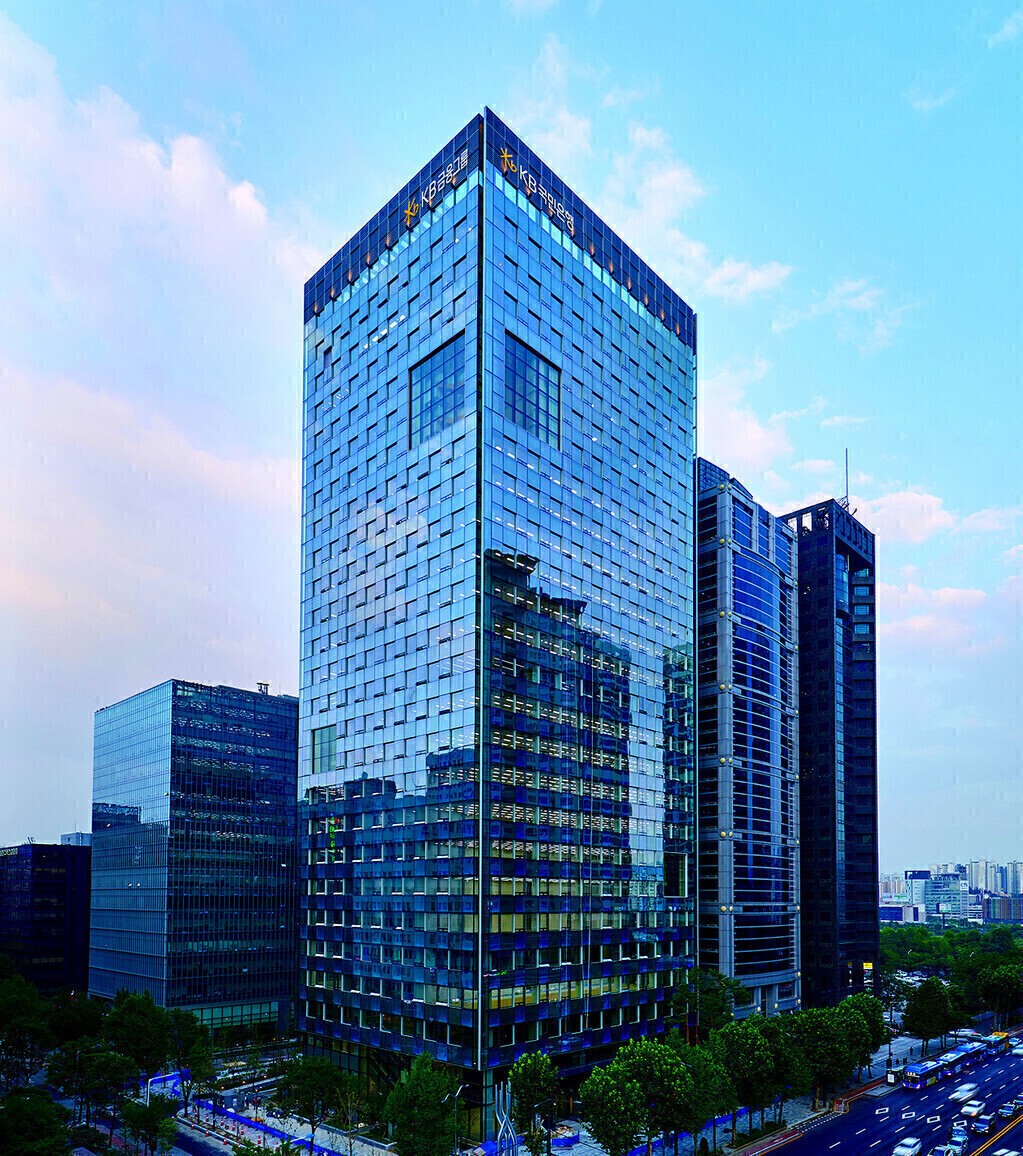
[알파경제 = 김혜실 기자] KB금융이 전 분기 비이자이익의 높은 기저 효과에도 불구하고 3분기 시장 예상치를 소폭 상회하는 양호한 실적을 기록할 전망이다.
7일 다올투자증권은 KB금융 3분기 연결기준 지배주주순이익은 전년 동기 대비 11.3% 증가한 1조 8762억원을 기록하며 컨센서스 1조 8462억원을 소폭 상회할 것으로 추정했다.
총영업이익은 전년 동기 대비 11.5% 증가한 4조 8535억원을 기록할 것으로 보이며, 핵심이익 기여도가 93.7%(이자이익 65.7%, 비이자이익 34.3%)에 달할 전망이다.
순이자이익은 전년 동기 대비 4.5% 감소한 3조 1872억원으로 예상된다. 제조업 중심의 대기업 및 SME 대출 확대로 원화대출금이 전분기 대비 1.3% 성장하고, 저원가성 예금 확보를 통해 NIM(순이자마진)을 경쟁사 대비 양호하게 방어한 점이 기여했다.
비이자이익은 증권 브로커리지 및 은행 WM 수수료 감소와 유가증권 평가익 줄어 전 분기 대비 15.8% 감소한 1조 6663억원을 기록할 전망이나, 환율 하락에 따른 외화부채 환산이익이 이를 일부 상쇄했다.
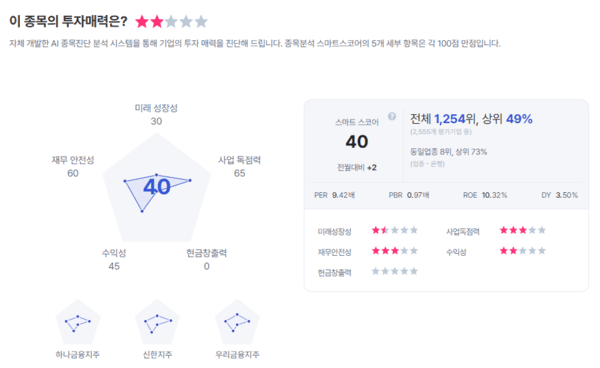
2026년 연간 총주주환원율은 54.4%로 전망되며, 2026년 결산배당부터 비과세 감액배당 재원이 활용될 예정이다. 현재 주가 기준 주주환원수익률은 6.2%, 배당수익률은 3.0% 수준이다.
김지원 다올투자증권 연구원은 "환율 하락으로 외화부채 환산이익이 발생하며 일부 비이자이익 감소분을 상쇄하며 시장 우려만큼 급격한 실적 감소까지는 이뤄지지 않을 것"이라며 "CET1 비율 레벨 상향 가능성은 내년 총주주환원 규모 판단 척도 측면에서 긍정적이나, 상황 변화상 주주환원 정책 방향을 확인할 필요는 있다"라고 분석했다.
이 기사는 알파경제 가 제공했습니다. 원문 바로가기 ↗